나스닥이 하루 만에 2.6%나 빠졌다는 소식에 새벽부터 계좌를 열어본 분들 많죠? 그런데 시장이 진짜 숨죽이고 기다리는 건 따로 있어요. 다수 보도 기준으로 10월 28일에 발표될 예정인 SK하이닉스 실적이에요(일부 보도는 29일로 적고 있어서 공식 공지 확인이 필요해요). 숫자 자체보다 ‘시장 기대치 대비 어땠나’가 주가를 가르는 경우가 많아서, 발표 전에 기대치를 읽는 법을 알아두면 뉴스가 훨씬 잘 보여요. 오늘은 SK하이닉스 실적을 어떻게 바라보면 좋을지 쉽게 정리해 볼게요.
지난 금요일 시장, 무슨 일이 있었을까요?
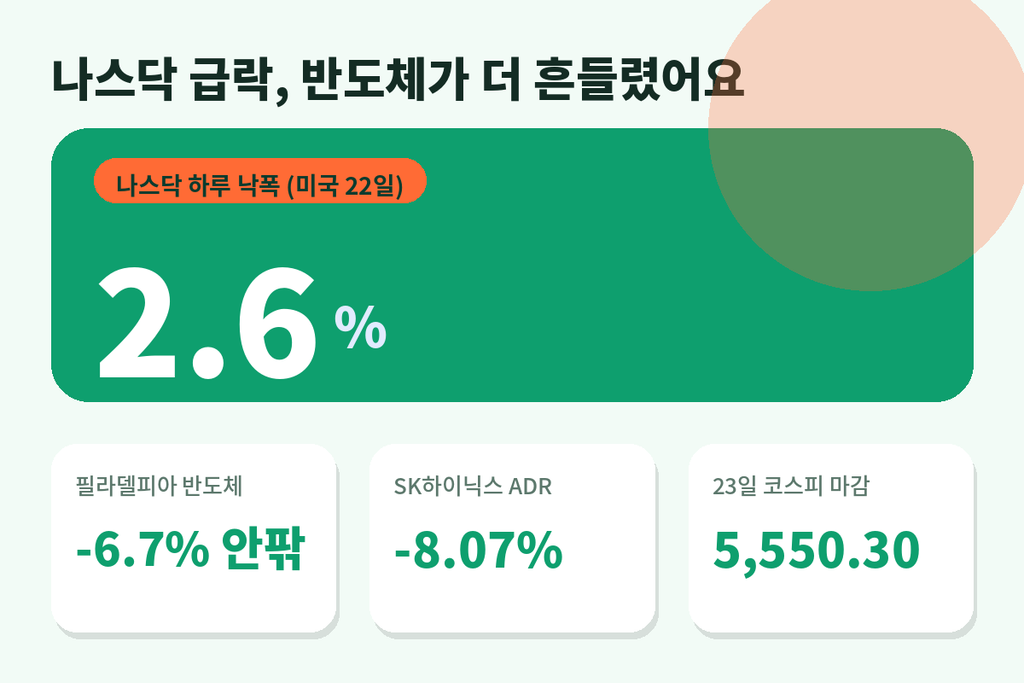
미국 현지시간 22일 나스닥 종합지수는 2.6% 하락한 26,008.86에 마감했고, 6월 이후 가장 큰 하루 낙폭이었어요. 필라델피아 반도체지수는 6.7% 안팎 급락했어요. 메타가 AI 관련 지출 때문에 10여 년 만에 현금 유출을 기록했다고 밝힌 데다, 램리서치가 장비 공급망 병목을 언급하면서 AI 투자 속도에 대한 걱정이 커졌다고 보도됐어요. 유가 급등과 중동 긴장도 겹쳤고요. SK하이닉스 미국 ADR도 8.07% 하락했어요.
이 충격으로 23일 코스피는 장중 4%대까지 밀렸다가 5,550.30(+0.30%)으로 마감하는 롤러코스터를 탔어요. SK하이닉스는 장 초반 5% 넘게 밀렸다가 4.42% 오른 1,277,000원에 마감했는데, 솔리다임 미국 상장 추진 중단 소식이 반등 재료로 보도됐어요.
컨센서스 76.9조, 이 숫자의 정체는?
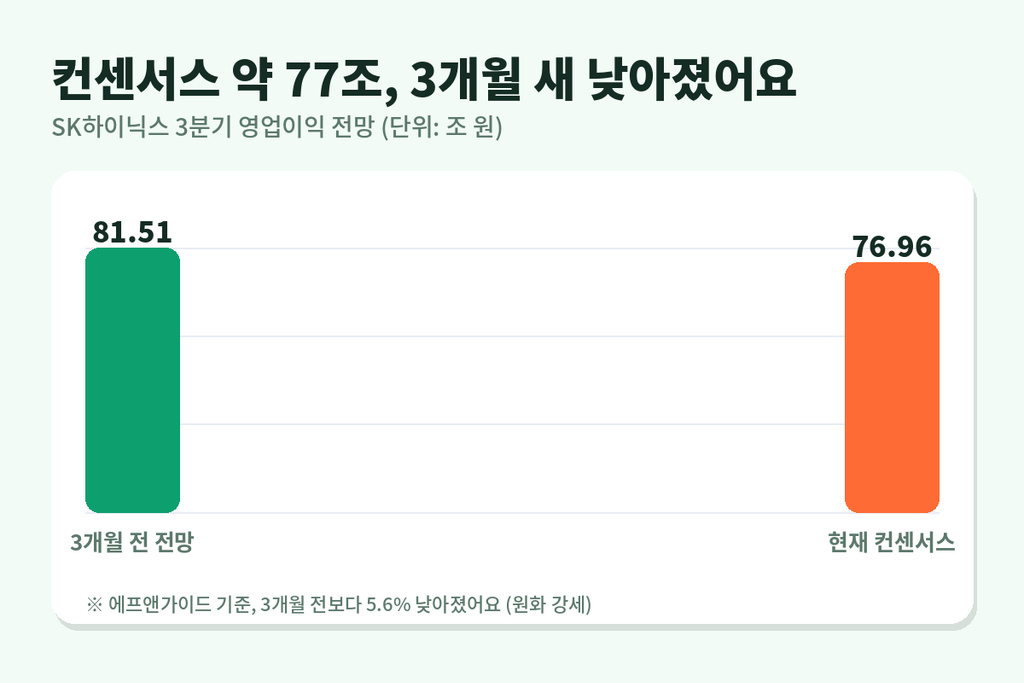
컨센서스는 증권사 애널리스트 전망치의 평균이에요. 에프앤가이드 기준 SK하이닉스 3분기 영업이익 컨센서스는 약 76조 9,640억 원, 매출은 약 98조 2,257억 원이고, 예상 영업이익률은 78%대예요. 실제로 이 정도가 나오면 6개 분기 연속 분기 최대 기록이 돼요.
재미있는 건 3개월 전 전망(약 81조 5,122억 원)보다 5.6% 낮아졌다는 점이에요. 원화 강세가 이유로 꼽혔어요. 참고로 집계 기관마다 숫자가 조금씩 달라서 이투데이는 75조 9,712억 원을 제시했어요. 한 곳의 숫자만 보지 말고 범위로 보는 게 좋아요. 발표 숫자가 컨센서스를 크게 웃돌면 ‘어닝 서프라이즈’, 밑돌면 ‘어닝 쇼크’라고 부르는데, 주가는 절대 금액보다 이 격차에 먼저 반응하는 경우가 많아요. 그래서 SK하이닉스 실적을 볼 때도 ‘역대 최대냐’보다 ‘기대보다 나았냐’를 먼저 물어보는 습관이 도움이 돼요.
SK하이닉스 실적 체크 포인트 3가지
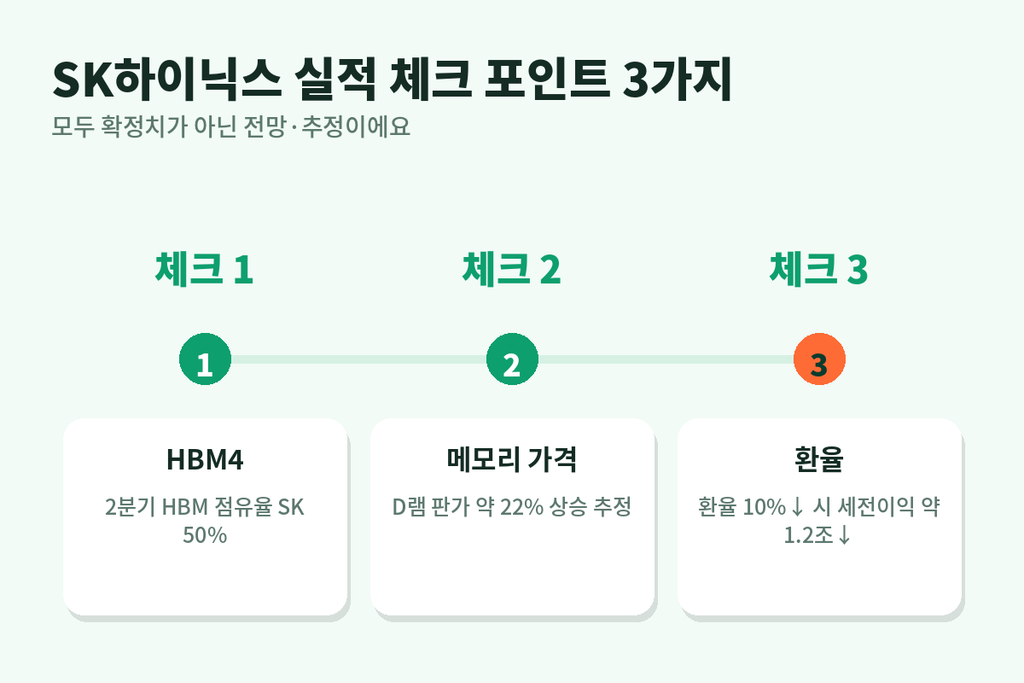
첫째는 HBM4예요. 3분기부터 엔비디아 차세대 제품용 HBM4 매출이 본격 반영된다는 분석이 나와요. 카운터포인트리서치 기준 2분기 HBM 매출 점유율은 SK하이닉스 50%, 삼성전자 33%, 마이크론 18%이고, SK와 삼성의 격차는 1분기 37%포인트에서 17%포인트로 줄었어요.
둘째는 메모리 가격이에요. 메리츠증권은 3분기 SK하이닉스 D램 판가가 전 분기보다 약 22% 오른 것으로 추정했고, JP모건은 4분기 D램 계약가격 인상률을 10~15%로 올려 잡았어요.
셋째는 환율이에요. 달러로 번 매출을 원화로 바꾸니 원화가 강해지면 숫자가 줄어요. 사업보고서 기준으로 환율이 10% 하락하면 세전이익이 약 1조 2,104억 원 줄어드는 구조라고 해요.
숫자가 좋아도 주가는 다를 수 있어요
기대가 높을수록 ‘좋은 숫자’가 이미 주가에 담겨 있을 수 있어요. 실제로 2분기에는 시장의 낙관 때문에 실제 매출이 전망치를 22억 달러(약 2.9조 원) 밑돈 전례가 있었다고 해요. 삼성전자는 3분기 잠정 영업이익 107조 4,000억 원으로 사상 처음 분기 100조 원을 넘었다고 보도됐는데, 그만큼 업황 기대가 이미 높다는 뜻이기도 해요. 또 HBM4 공급 경쟁 심화와 북미 빅테크의 설비투자 속도 조절은 변수로 꼽혀요. 그래서 발표 날에는 영업이익 숫자와 함께 4분기 가이던스, 설비투자 계획 언급을 같이 보는 게 좋아요. 4분기 영업이익 컨센서스는 약 87조 원 수준으로 보도됐는데, 이 기대치보다 회사가 어떤 톤으로 이야기하는지가 다음 주가 흐름의 힌트가 될 수 있어요. 특히 AI 인프라 투자에 대한 걱정이 커진 지금은, SK하이닉스 실적 발표에서 고객사 수요에 대한 언급이 평소보다 더 크게 해석될 수 있어요.
오늘의 핵심 요약
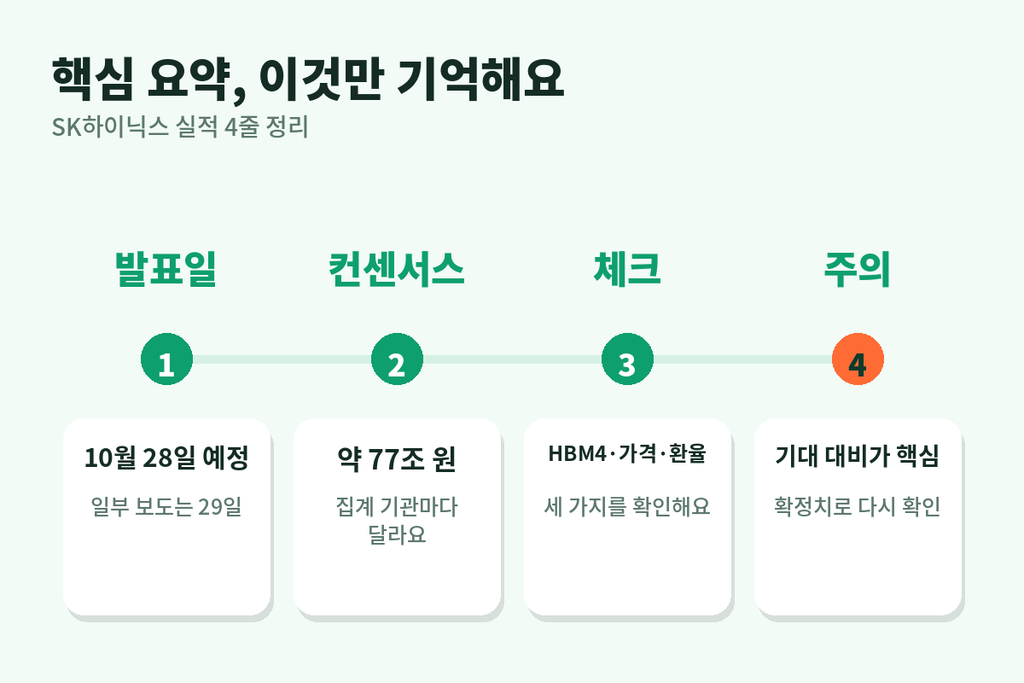
- SK하이닉스 실적 발표는 다수 보도 기준 10월 28일 예정이고, 3분기 영업이익 컨센서스는 약 77조 원 수준이에요.
- 컨센서스는 집계 기관마다 달라서 범위로 보고, ‘기대 대비’가 핵심이에요.
- HBM4 점유율, 메모리 가격, 환율 세 가지를 체크하면 흐름이 읽혀요.
- 숫자가 좋아도 기대가 선반영됐다면 주가 반응은 다를 수 있어요. 발표 후 확정치로 꼭 다시 확인하세요. 오늘 글의 숫자는 모두 확정치가 아닌 전망치예요. 발표가 끝나면 SK하이닉스 실적 확정치와 비교해 보면서 내 기준이 맞았는지 복기해 보세요.
출처
- 뉴스핌, 마감시황 코스피 장중 4% 급락 딛고 반등 – https://www.newspim.com/news/view/20261023001023
- 글로벌이코노믹, 코스피 장 막판 뒷심에 0.3% 반등 – https://www.g-enews.com/article/Securities/2026/10/202610231553295475923c501012_1
- 뉴스핌, 뉴욕증시 AI 투자 회의론에 나스닥 2.6% 급락 – http://www.newspim.com/news/view/20261023000023
- 글로벌이코노믹, 램리서치발 공급망 병목 쇼크…SK하이닉스 ADR 8.07% 폭락 – https://www.g-enews.com/article/Securities/2026/10/202610230717254966e250e8e188_1
- 파이낸셜뉴스, 삼전 이어 SK하이닉스도 실적 잔치 – https://www.fnnews.com/news/202610181834154488
- 이투데이, 삼성·SK하닉 3분기 영업익 합산 180조 돌파 전망 – https://www.etoday.co.kr/news/view/2638471
- 머니투데이, HBM4 날개… SK하닉, 또 새기록 – https://www.mt.co.kr/industry/2026/10/20/2026101920003485406
- 서울경제TV, 77조 신기록 SK하이닉스…HBM4 독주엔 경고등 – https://www.sentv.co.kr/article/view/sentv202610210078
- 글로벌이코노믹, SK하이닉스 3분기 실적 분기점 – https://www.g-enews.com/article/Global-Biz/2026/10/202610211022478066fbbec65dfb_1
면책 문구
본 글은 정보 제공을 목적으로 작성되었으며, 특정 종목에 대한 추천이나 매수·매도 권유가 아닙니다. 언급된 기업과 ETF는 사례 설명용이며, 투자 판단과 그에 따른 책임은 투자자 본인에게 있습니다.