“6·27, 10·15, 8·13…” 대책 이름은 줄줄이 나오는데, 정작 내가 은행에서 얼마를 빌릴 수 있는지는 아무도 쉽게 말해주지 않죠. 오늘은 외워야 할 숫자 세 개로 딱 정리해 드릴게요.
지난 1년, 대책은 6번 나왔어요
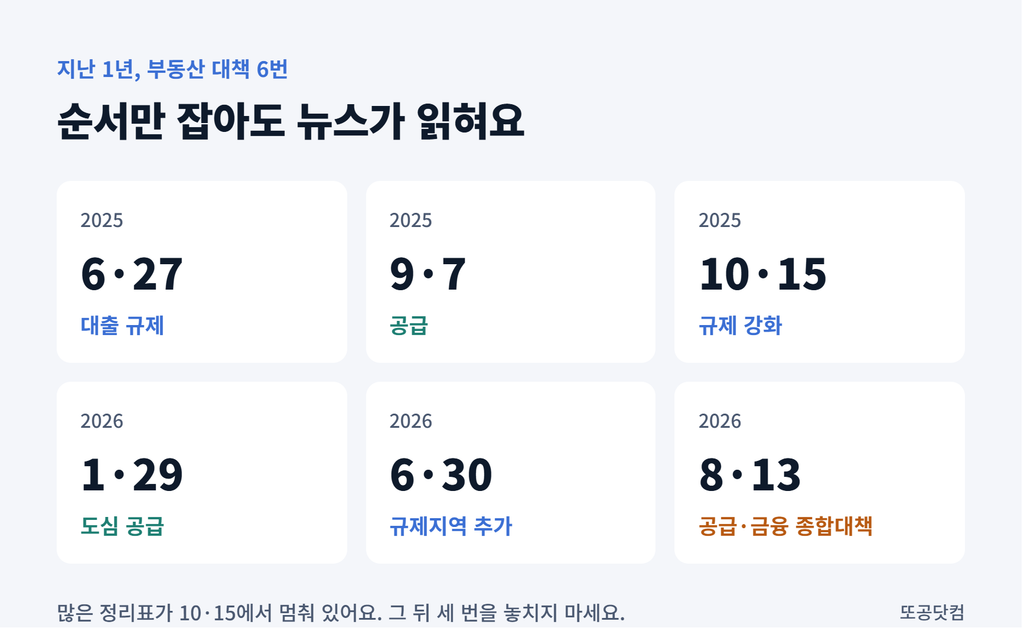
순서만 잡아도 뉴스가 읽힙니다. 2025년에 6·27(대출 규제), 9·7(공급), 10·15(규제 강화)가 나왔고, 2026년에는 1·29(도심 공급), 6·30(규제지역 추가), 8·13(공급·금융 종합대책)이 이어졌어요. 인터넷에 도는 정리표 중 상당수가 10·15에서 멈춰 있어서, 그 뒤 세 번의 대책은 놓치기 쉽습니다.
지금 적용되는 대출 숫자 세 개
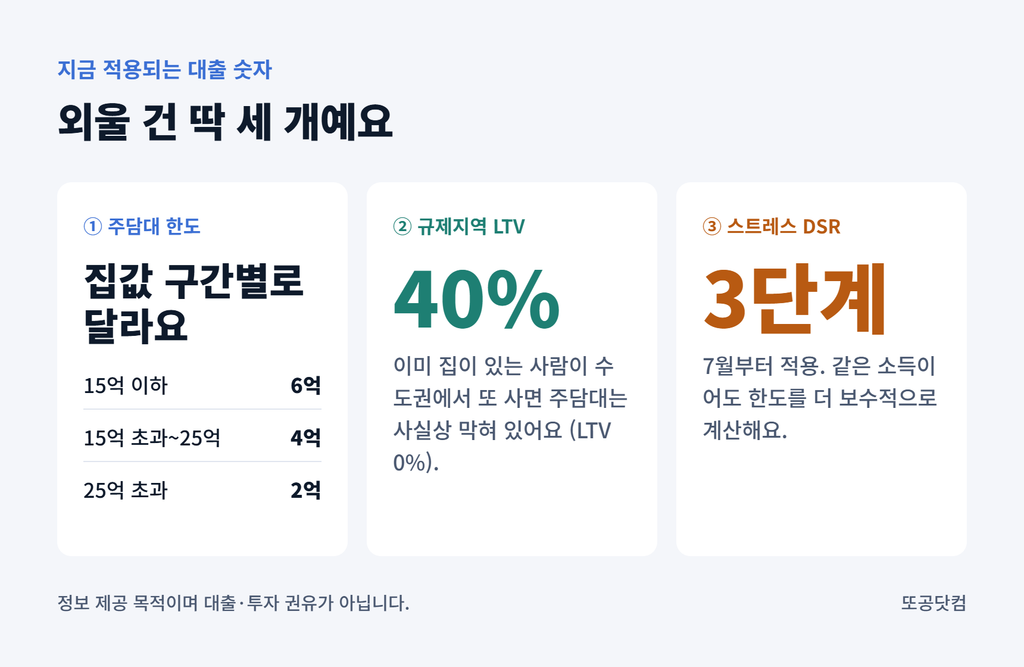
첫째, 주택담보대출 한도는 집값 구간에 따라 갈려요. 15억 이하는 6억, 15억 초과~25억은 4억, 25억 초과는 2억입니다.
둘째, 규제지역 LTV는 40%예요. 이미 집이 있는 사람이 수도권에서 주택을 또 사면 주담대는 사실상 막혀 있습니다(LTV 0%).
셋째, 7월부터 스트레스 DSR 3단계가 적용돼요. 같은 소득이라도 한도가 더 보수적으로 계산됩니다.
예시로 감 잡기 (규제지역 무주택자 가정)
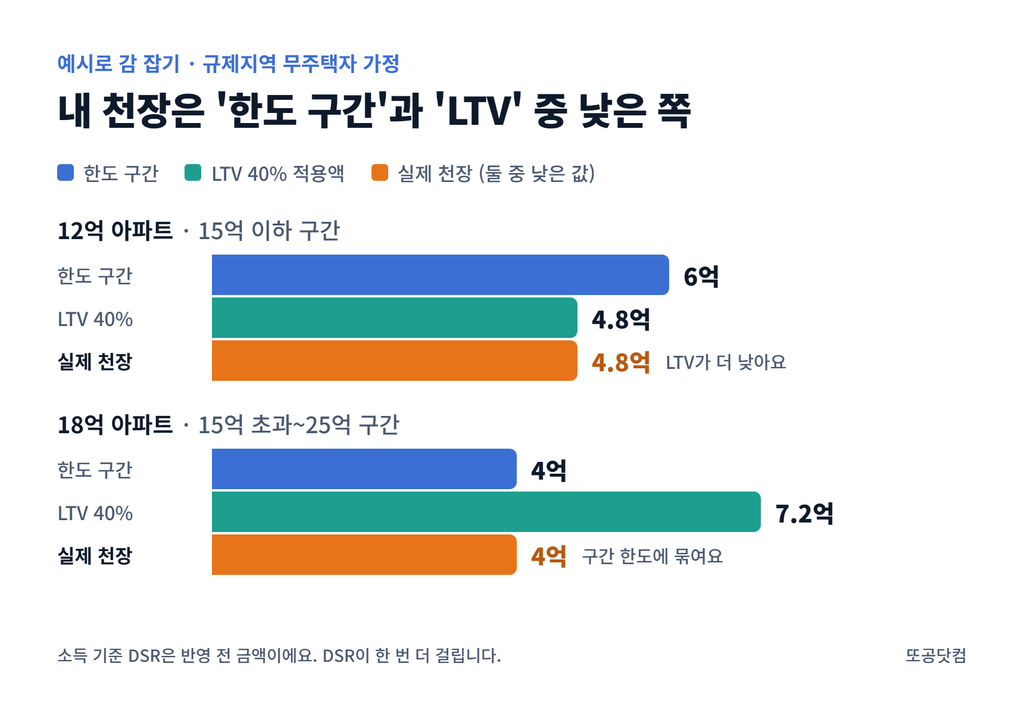
12억 아파트라면 15억 이하 구간이라 한도는 최대 6억이지만, LTV 40%를 적용하면 4.8억이 상한이에요. 18억 아파트라면 LTV로는 7.2억이 나오는데도 구간 한도 4억에 묶입니다. 즉 ‘한도 구간’과 ‘LTV’ 중 낮은 쪽이 내 천장이고, 여기에 소득 기준 DSR이 한 번 더 걸려요.
다주택자라면 이것도 체크
4월 17일부터 다주택자가 가진 수도권·규제지역 아파트의 주담대 만기 연장은 원칙적으로 금지됐어요. 다만 임차인이 살고 있다면 임대차 계약이 끝날 때까지는 연장이 허용되는 예외가 있습니다.
2030이 지금 할 일
노리는 집값이 6억/4억/2억 중 어느 구간인지 먼저 확인하기
내 연소득으로 DSR 40% 안에서 월 상환액 시뮬레이션해 보기
생애최초·신혼 등 정책대출은 별도 기준이 있으니 은행에서 따로 확인하기
자주 하는 오해 3가지
“한도가 6억이면 6억 다 나오겠네?” 아니에요. 한도 구간, LTV, DSR 중 가장 낮은 값이 실제 한도가 됩니다.
“정책대출도 똑같이 막혔겠지?” 생애최초·신혼 등 정책대출은 별도 기준이 적용될 수 있어서 따로 확인해야 해요.
“대책 하나만 보면 되겠지?” 대책은 누적으로 적용됩니다. 6·27만 알고 8·13을 모르면 계산이 틀어져요. 그래서 ‘지금 시점의 합산 규칙’을 기준으로 보세요.
한 줄 요약
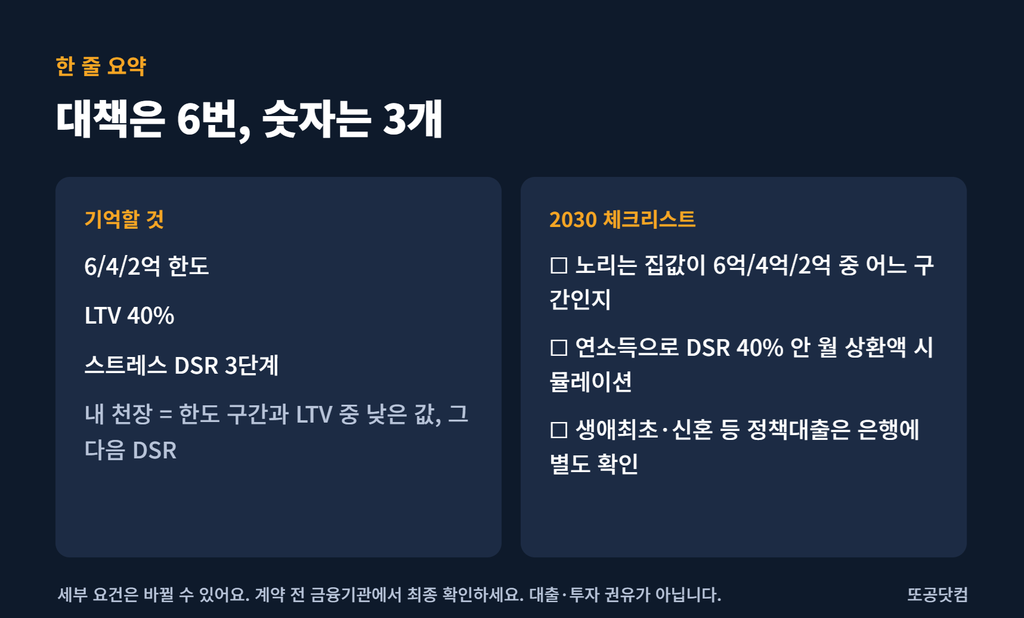
대책은 6번, 기억할 숫자는 3개: 6/4/2억 한도, LTV 40%, 스트레스 DSR 3단계
내 천장은 ‘한도 구간’과 ‘LTV’ 중 낮은 값, 그다음 DSR
세부 요건은 바뀔 수 있으니 계약 전 금융기관에서 최종 확인
※ 정보 제공 목적의 글이며 대출·투자 권유가 아닙니다.