서버용 DDR5 메모리를 주문하면 받기까지 최대 52주가 걸린대요. 정상이라면 6주 정도인데 무려 8배가 넘는 거죠. 22일 삼성전자와 SK하이닉스가 4~5%대 급락한 날이었지만, 이 숫자는 오히려 메모리 슈퍼사이클이 어디까지 왔는지 보여주는 단서예요. 오늘은 메모리 슈퍼사이클을 리드타임이라는 렌즈로 쉽게 풀어볼게요.
메모리 슈퍼사이클, 뭐가 다른 걸까
메모리 반도체는 원래 호황과 불황이 번갈아 오는 ‘사이클 산업’으로 유명해요. 그런데 요즘 언론에서는 이번 호황을 ‘슈퍼사이클’이라고 불러요. 평소보다 오래, 크게 이어질 수 있다는 기대가 담긴 표현이에요. 이유로 자주 거론되는 건 AI예요. AI 서버에 들어가는 HBM과 고용량 D램 수요가 폭발하면서 공급이 따라가지 못한다는 거죠. 다만 슈퍼사이클은 확정된 사실이 아니라 시장의 해석이고, 앞으로의 가격과 실적은 얼마든지 달라질 수 있어요.
리드타임 52주가 알려주는 것
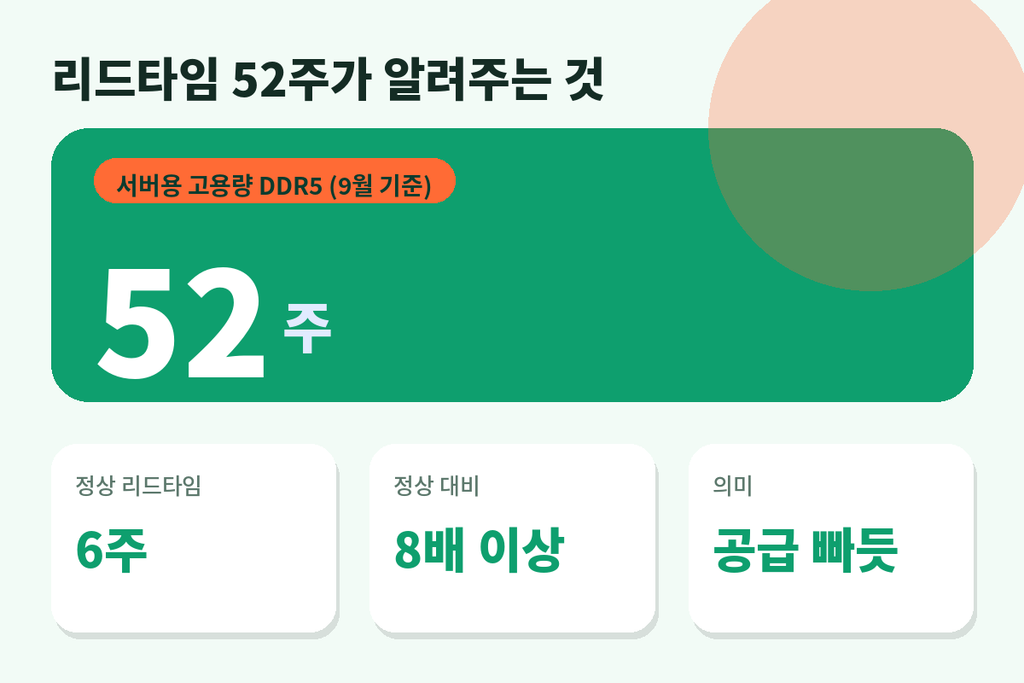
리드타임은 주문하고 물건을 받기까지 걸리는 시간이에요. 9월 기준 기사에 따르면 서버용 고용량 DDR5의 리드타임이 최대 52주, 정상 6주의 8배 이상이라고 해요. KB증권은 범용 D램 공급 부족이 구조적으로 길어질 수 있다고 봤어요. 리드타임이 길다는 건 쉽게 말해 “사고 싶어도 줄 서야 한다”는 뜻이라, 공급자 쪽 협상력이 세다는 신호로 읽혀요. 반대로 리드타임이 짧아지기 시작하면 수급이 풀리고 있다는 신호일 수 있어서, 가격과 함께 두고두고 지켜볼 지표예요. 투자 공부를 시작한 2030이라면 주가 차트만 보지 말고 이런 산업 지표를 같이 보는 습관을 들여보세요. 한편 장기공급계약, 즉 LTA가 늘면서 실적의 가시성이 높아진다는 분석도 있어요. 인텔의 립부 탄 CEO는 한 AI 인프라 서밋에서 내년에 메모리 공급 부족과 가격 급등이 더 심해질 수 있다고 말했어요. 물론 이건 한 기업 CEO의 전망이라 그대로 믿기보다 참고 의견으로 두는 게 좋아요.
HBM이 범용 D램을 밀어내는 구조
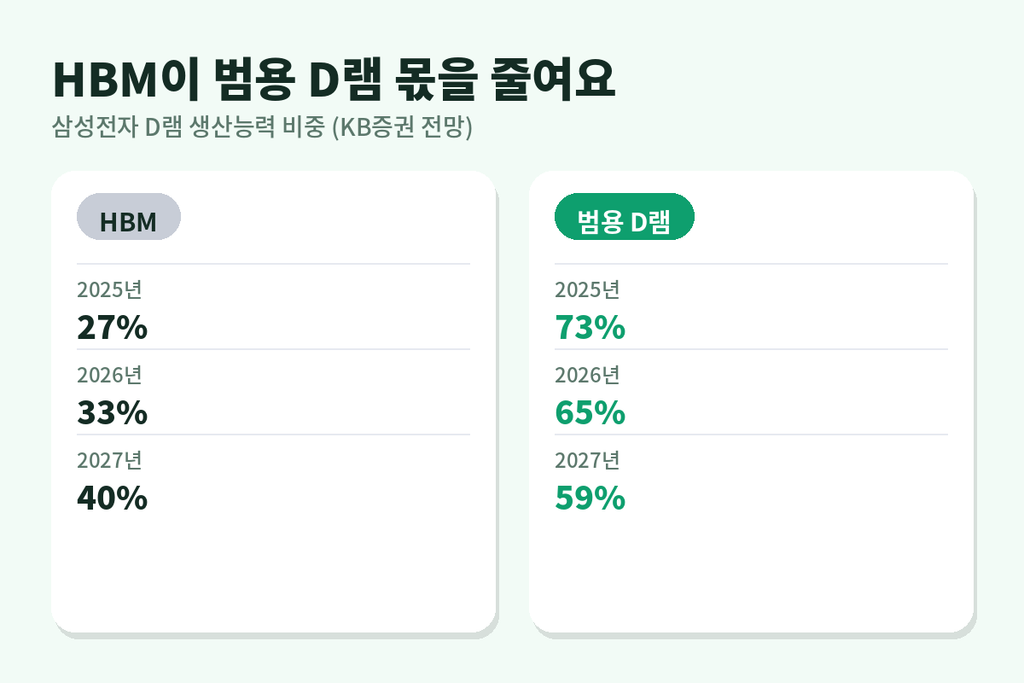
왜 범용 D램까지 부족해질까요? HBM에 첨단 D램 생산능력이 몰리면서 일반 서버나 PC에 쓰는 범용 D램에 돌아갈 몫이 줄어들기 때문이에요. 한정된 피자 한 판을 HBM이 먼저 크게 가져가면, 나머지 조각이 작아지는 것과 비슷해요. KB증권 전망에서 삼성전자 전체 D램 생산능력 중 HBM 비중은 2025년 27%, 2026년 33%, 2027년 40%로 커지고, 범용 D램 비중은 73%, 65%, 59%로 줄어들어요. HBM이 늘수록 범용 D램에 쓸 수 있는 몫이 줄어드니 가격이 떠받쳐진다는 논리가 메모리 슈퍼사이클 기대의 핵심 중 하나예요. 업계에서는 고용량 DDR5와 기업용 SSD 투자가 늘면서 수혜 범위도 넓어질 것이라는 이야기가 나와요. 반대로 말하면 이 구조가 바뀌면 시나리오도 달라지니, 생산 비중의 변화는 계속 지켜봐야 해요.
가격과 실적 숫자로 확인하기
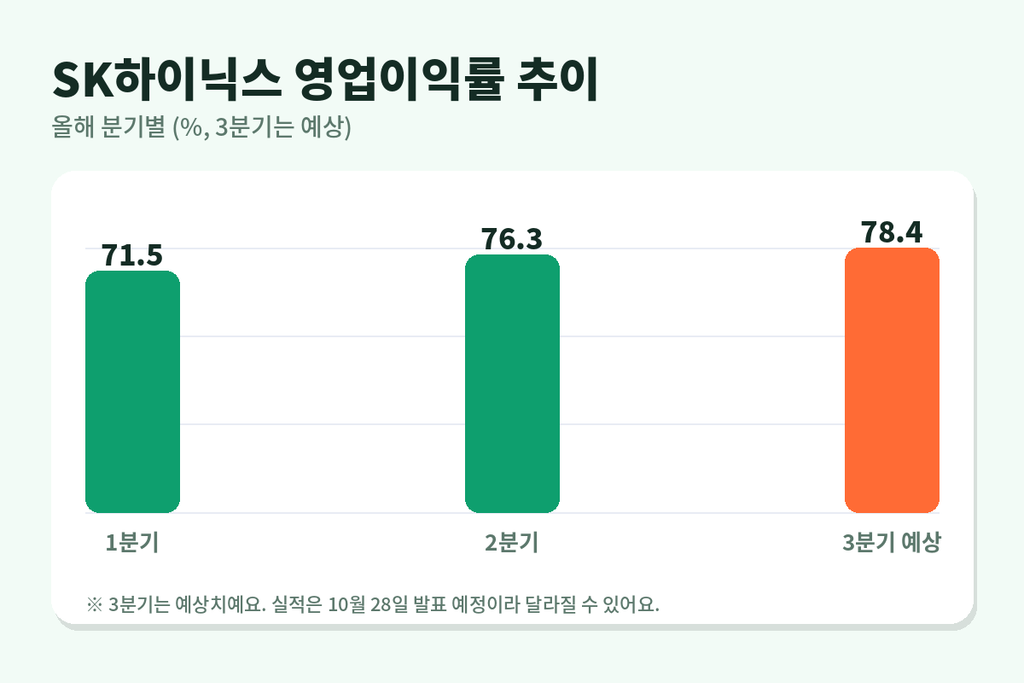
트렌드포스는 3분기 범용 D램 가격이 전 분기보다 13~18%, 낸드플래시는 10~15% 오른다고 전망했어요. 실적에도 이미 반영되고 있어요. 삼성전자는 3분기 잠정 영업이익 107조 4,000억 원을 발표했고, SK하이닉스 3분기 영업이익 컨센서스는 약 76조 9,640억 원이에요. SK하이닉스 실적은 10월 28일 발표 예정이라 아직 확정 전이에요. 증권가에서는 삼성전자의 3분기 HBM4 매출이 전 분기보다 3배 이상 늘 것으로 내다봤는데, 이것도 어디까지나 예상치예요. 참고로 SK하이닉스 영업이익률은 올해 1분기 71.5%, 2분기 76.3%로 올라왔고, 3분기는 약 78.4%가 예상돼요. 이런 숫자 때문에 메모리 슈퍼사이클 이야기가 힘을 얻고 있지만, 전부 전망이거나 시점이 지난 데이터라는 점은 꼭 구분해야 해요.
메모리 슈퍼사이클, 오늘 급락과 위험 요소
22일 삼성전자는 4.03% 내린 21만 4,500원, SK하이닉스는 5.49% 내린 122만 3,000원에 마감했어요. 뉴스1은 AI 투자 수익성에 대한 불안과 긴축 경계감을 이유로 짚었고요. 유안타증권은 메모리 가격 상승 폭이 다소 둔화할 수는 있어도 2027~2028년까지 수급이 빡빡할 것으로 봤어요. 하지만 환율 변동, 고객 수요, 메모리 가격에 따라 실제 실적은 달라질 수 있어요. 메모리 슈퍼사이클 기대가 클수록 주가에는 높은 기대가 미리 담겨 있을 수 있어서, 호황 이야기가 길수록 ‘기대가 어디까지 가격에 반영됐는지’도 함께 봐야 해요.
핵심 요약
리드타임 52주는 메모리 공급이 빠듯하다는 신호이고, HBM으로 생산이 쏠리면서 범용 D램 부족이 길어질 수 있다는 전망이 있어요. 하지만 슈퍼사이클은 해석이고, 가격과 실적은 변할 수 있어요. 메모리 슈퍼사이클 관련 숫자는 날짜와 출처를 꼭 같이 확인해요. 리드타임, 가격, 실적 발표일 세 가지를 체크리스트로 만들어 두면 뉴스가 쏟아져도 중심을 잡기 좋아요.
출처
- ‘삼성 111조·SK하닉 78조’ 3Q 최대 실적 전망 (파이낸셜뉴스/뉴스1): https://www.fnnews.com/news/202609280631163675
- 반도체 공룡들 줄줄이 ‘잭팟’···삼성·SK 슈퍼사이클 길어진다 (뉴스웨이): https://newsway.co.kr/news/view?ud=2026101517541843756
- AI 메모리 호황 탄 SK하이닉스…3분기 영업익 ’80조’ 돌파 주목 (글로벌이코노믹): https://www.g-enews.com/article/Industry/2026/10/202610181102265167fa4bb4fab2_1
- 삼전 이어 SK하이닉스도 ‘실적 잔치’… 3분기 영업익 77조 ‘역대 최대’ 전망 (파이낸셜뉴스): https://www.fnnews.com/news/202610181834154488
- 코스피 5,533.77로 3.52% 급락 마감 (서울신문): https://www.seoul.co.kr/news/economy/securities/2026/10/22/20261022500246
- 코스피 3.5% 하락 5530선 마감 (뉴스1): https://www.news1.kr/finance/general-stock/6328875
- 삼성전자 2026년 3분기 잠정 실적 (YTN): https://www.ytn.co.kr/_ln/0102_202610080845177313
※ 본 글은 정보 제공을 목적으로 작성되었으며, 특정 종목에 대한 추천이나 매수·매도 권유가 아닙니다. 투자 판단과 그에 따른 책임은 투자자 본인에게 있습니다.