“대출이 더 줄면 내 집 마련은 언제 하지?” 요즘 이런 생각 한 번쯤 해보셨죠? 이번 국정감사에서 주택담보대출 한도를 낮추자는 이야기와 은행 자본규제 강화 가능성이 같이 나왔어요. 아직 확정된 건 없지만, 어떤 얘기가 오갔는지는 미리 알아두는 게 좋아요.
1. 지금 주담대 한도는 이래요
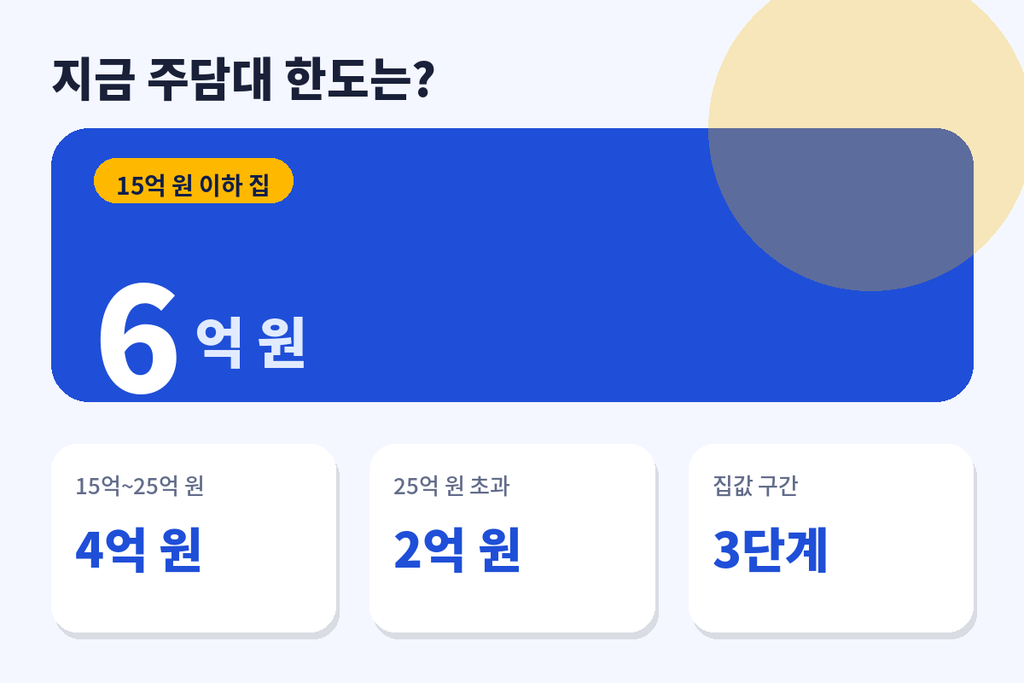
수도권·규제지역에서 집을 살 때 주담대 한도는 집값 구간별로 달라요. 보도 기준으로 15억 원 이하는 최대 6억 원, 15억~25억 원은 4억 원, 25억 원 초과는 2억 원이에요.
2. 새로 나온 두 가지 이야기
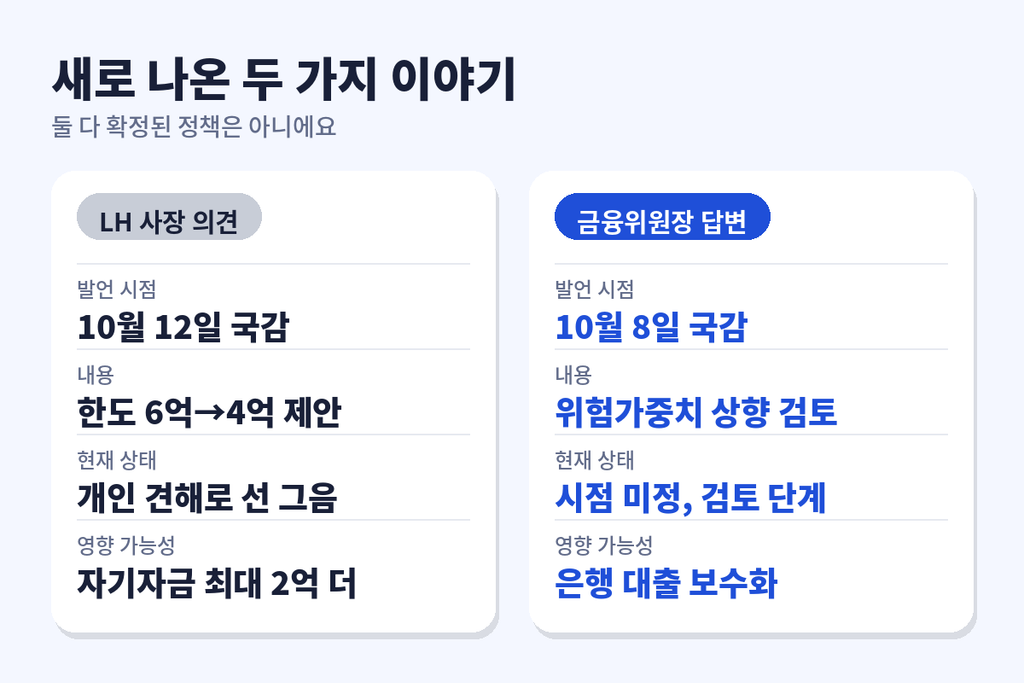
첫째, LH 이성훈 사장이 15억 원 이하 주택의 한도를 6억에서 4억 원으로 낮추자는 의견을 냈고, 10월 12일 국감에서도 같은 취지로 말했어요. 다만 LH와 국토교통부는 이 발언을 개인적인 견해로 선을 그었어요. 정책으로 정해진 게 아니라는 뜻이에요.
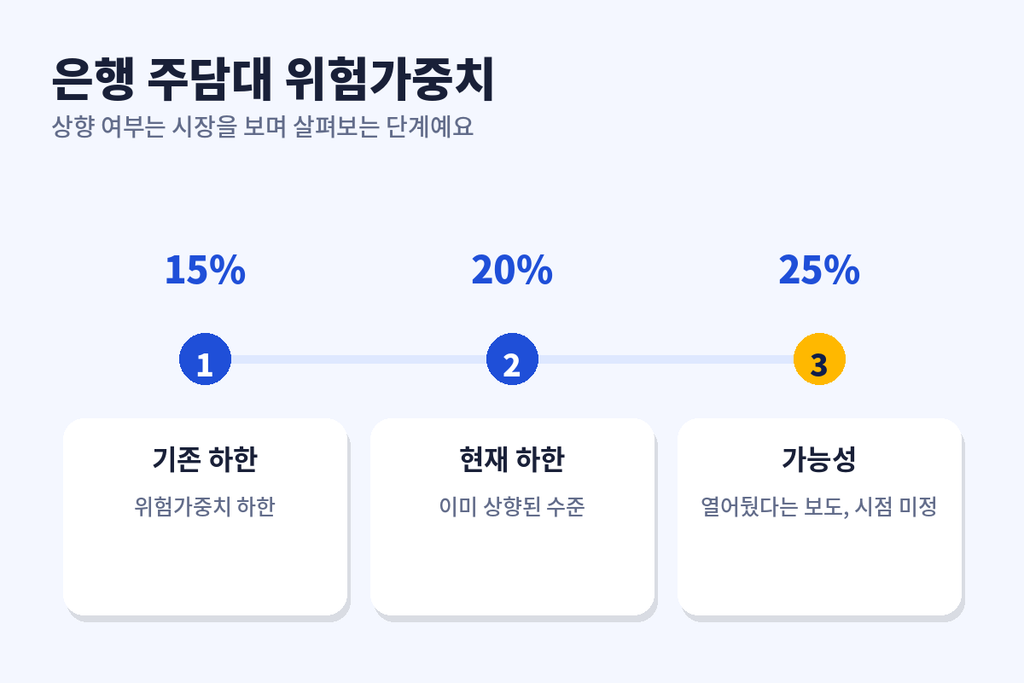
둘째, 이억원 금융위원장이 10월 8일 국감에서 은행 주담대 위험가중치를 더 올릴지 시장을 보며 살펴보겠다고 답했어요. 이미 하한이 15%에서 20%로 올라갔고, 25%까지 가능성을 열어뒀다고 해요. 시점은 정해지지 않았어요. 위험가중치가 오르면 은행이 대출을 보수적으로 내줄 수 있어서 간접적으로 영향이 있을 수 있어요. 지방은행이나 소규모 금융사일수록 부담이 커질 수 있다는 전문가 의견도 있었어요. 어느 쪽이든 발언 하나하나에 일희일비하기보다 금융위 공식 발표가 나오는지 확인하는 습관이 필요해요.
3. 내 상황에 대입해 보기
| 구분 | 내용 |
|---|---|
| 현행 한도 | 15억 이하 6억 / 15~25억 4억 / 25억 초과 2억 |
| 4억 축소안 | 15억 원 집 기준 자기 자금이 최대 2억 원 더 필요할 수 있음 |
| 실제 한도 | LTV, DSR에 따라 달라서 개인별로 다름 |
특히 모아둔 돈이 적은 청년층과 신혼부부는 영향이 클 수 있어요. 같은 15억 원 집이어도 소득과 기존 대출에 따라 실제로 받을 수 있는 금액은 달라요. 그래서 한도 숫자만 보지 말고, 지금 할 일은 내 DSR로 가능한 대출액을 은행에서 먼저 확인해 보는 거예요.
4. 그래도 숨통은 있어요
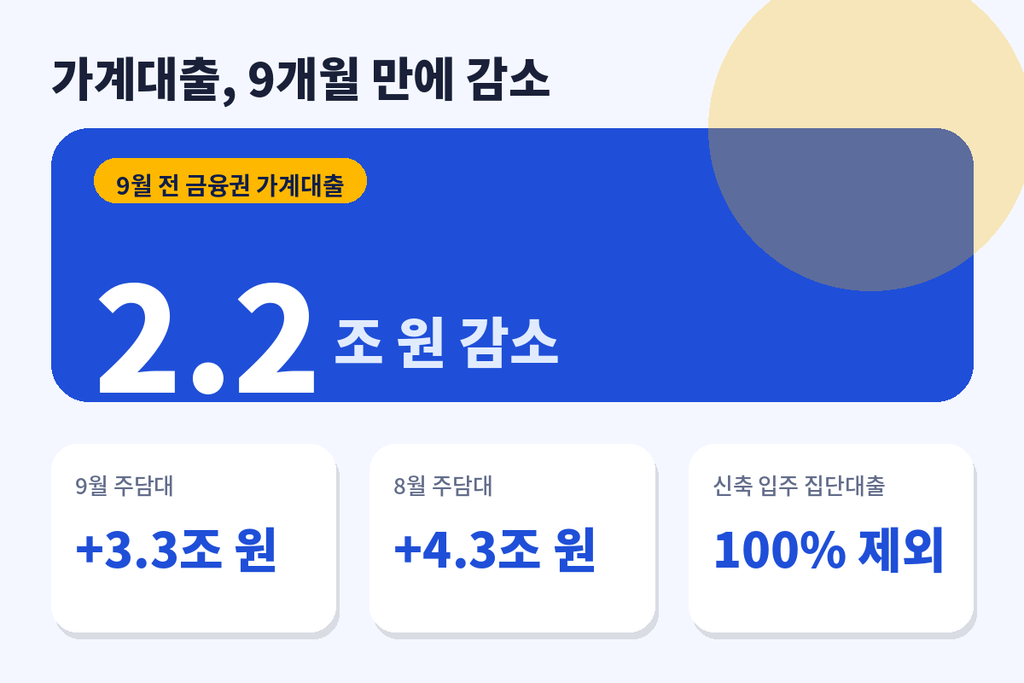
금융위에 따르면 9월 전 금융권 가계대출은 2조 2,000억 원 줄었어요. 올해 들어 처음 순감이고, 12월 이후 9개월 만이에요. 다만 주담대는 3조 3,000억 원 늘었어요. 8월 증가분(4조 3,000억 원)보다는 줄었어요. 금융당국은 연말 대출절벽 가능성은 제한적이라고 봤어요. 금융사별 가계대출 총량관리 목표를 높이고, 신축 입주단지 집단대출은 총량관리에서 100% 제외하기로 한 점을 근거로 들었어요. 입주 예정자라면 분양 때 세운 자금조달 계획대로 대출이 나오는지 은행에 미리 확인해 두면 좋아요.
핵심 요약
- 주담대 한도 4억 축소는 LH 사장의 개인 의견이고 확정된 정책이 아니에요.
- 은행 위험가중치 추가 상향은 검토 단계예요(시점 미정).
- 내 DSR 기준 대출 가능액은 직접 확인해 두세요.
- 9월 가계대출은 9개월 만에 줄었고, 연말 대출절벽 우려는 제한적이라는 게 금융위 판단이에요.
출처
- 주담대 4억 축소론에 자본규제 강화까지…내 집 마련 더 멀어지나 (뉴스핌)
- 지금도 집 사기 힘든데…주담대 6억→4억, 진짜 줄어들까 (파이낸셜뉴스, 2026.10.10)
- 가계대출 9개월 만에 줄었는데… 금융위 “연말 대출절벽 우려 제한적” (서울신문, 2026.10.15)