오피스텔 경매는 아파트보다 싸게 사는 느낌이라 2030에게 인기가 많아요. 그런데 낙찰가만 보고 들어갔다가 세금 때문에 계산이 틀어지는 경우가 있어요. 오늘은 경매 로드맵에서 아파트·빌라·오피스텔 물건 유형별로 살펴보는 편 중 첫 번째로, 오피스텔 경매에서 꼭 따져 볼 세금을 정리해요. 이 글은 오피스텔 물건을 기준으로 해요. 앞서 다룬 선순위 임차인, 특수물건 시리즈와 이어서 보면 이해가 쉬워요. 세금은 낙찰 뒤에 바꿀 수 없는 비용이라서 입찰 전에 먼저 확인하는 게 핵심이에요.
오피스텔은 공부상 주택이 아니라 취득세가 4.6%예요
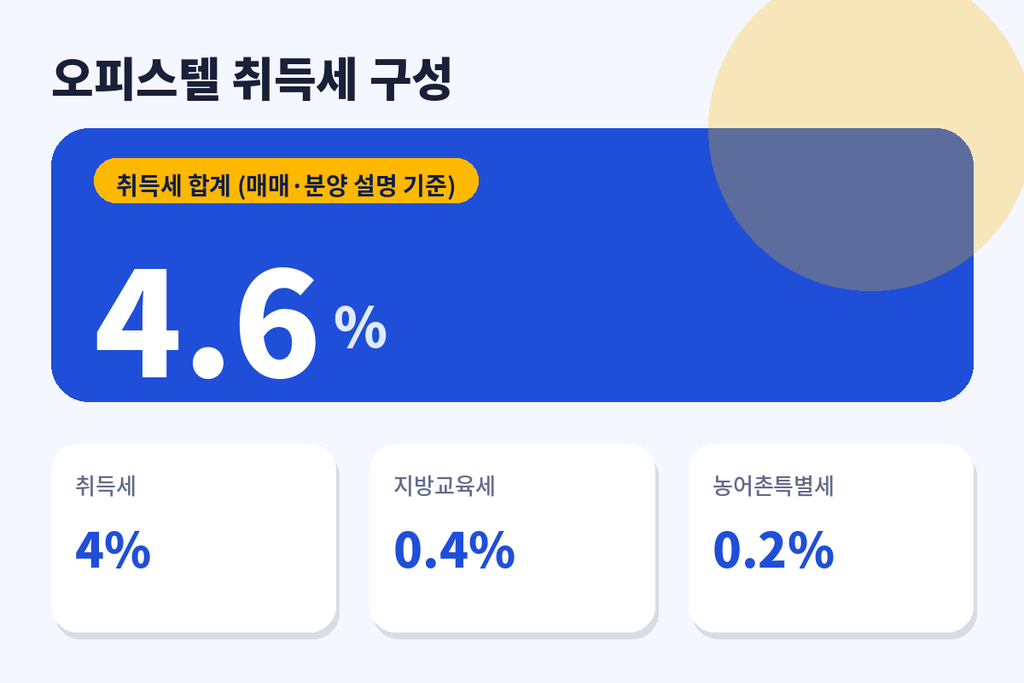
보아스매거진(2026년 10월 25일)의 설명에 따르면 오피스텔 취득세는 매매든 분양이든 주택 세율이 아니라 4%가 적용돼요. 여기에 지방교육세 0.4%, 농어촌특별세 0.2%를 더하면 4.6%가 돼요. 오피스텔은 공부상 주택이 아니라서 실제로 사람이 살고 있는지와 상관없이 4%로 계산한다는 설명이에요. 이 설명은 매매와 분양 기준이라서 경매 낙찰에 어떻게 적용되는지는 입찰 전에 세무 전문가나 지방세 기관에 확인해야 해요. 또 오피스텔 경매 물건은 낙찰가가 싸도 취득세와 부대비용을 더한 총비용으로 계산해 보는 습관이 필요해요.
오피스텔 경매 변수는 주택 수 포함 여부예요
취득세율은 4%지만 오피스텔이 주택 수에 들어가면 이야기가 달라져요. 같은 매거진 설명으로는 재산세를 주택으로 과세하는 오피스텔은 주택 수에 포함돼요. 반대로 재산세가 주택이 아닌 방식으로 매겨지는 업무용이면 주택 수에 들어가지 않아요. 제외되는 경우도 있어요. 시가표준액이 1억 원 이하인 오피스텔, 상속받은 지 5년이 지나지 않은 오피스텔 등이 소개됐어요. 다만 이 자료는 상업 매거진이고 세부 요건이 해마다 바뀔 수 있어서, 지방세법 원문이나 지자체 안내로 한 번 더 확인해야 해요. 한 세무 자료는 주거용으로 판정되면 주택 세율이 적용된다고 달리 설명하기도 해서, 자료끼리 해석이 다른 부분이 있다는 점도 기억해 두세요.
주택 수에 들어가면 다음 집 취득세가 8%, 12%가 될 수 있어요
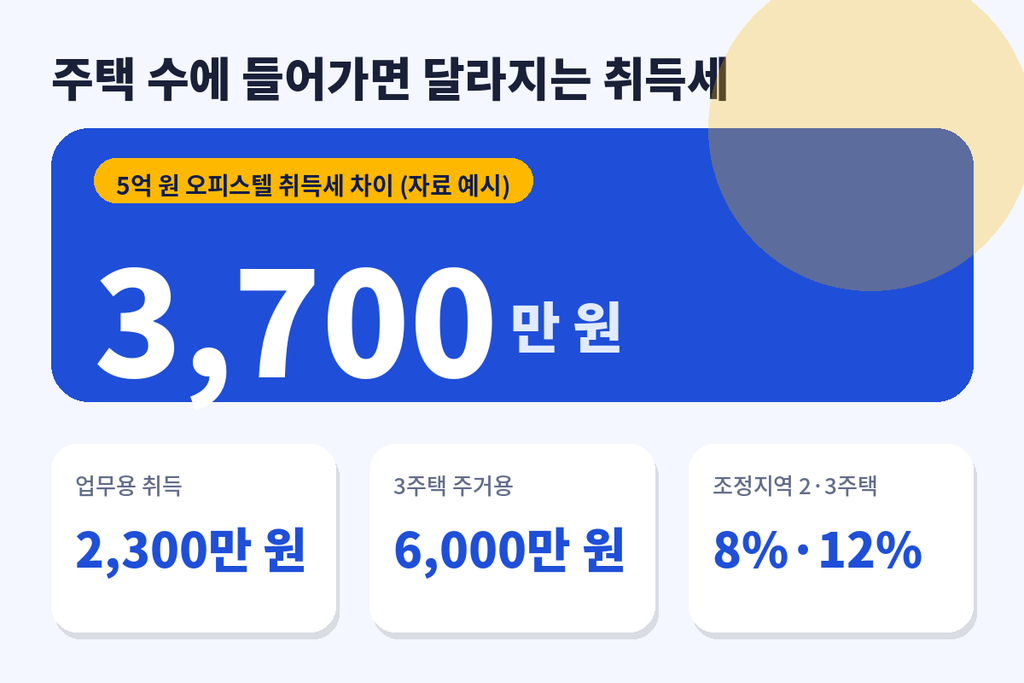
오피스텔을 주택 수에 포함해서 보면 나중에 집을 살 때 영향이 생겨요. 보아스매거진 설명 기준으로 조정대상지역에서 두 번째 주택은 8%, 세 번째 이상은 12%의 취득세율이 적용될 수 있어요. 한 세무사 해설 사례에서는 5억 원 오피스텔을 업무용으로 취득할 때 취득세가 2,300만 원, 3주택 주거용으로 볼 때 6,000만 원으로 3,700만 원 차이가 난다고 소개했어요. 이 사례는 해당 자료의 예시일 뿐 내 상황에 그대로 맞지는 않아요. 그래서 오피스텔 경매로 한 채를 늘리기 전에 내가 이미 가진 주택 수와 앞으로 살 계획을 같이 놓고 계산해 보는 게 좋아요.
부가가치세는 업무용이냐 주거용이냐에 따라 달라져요
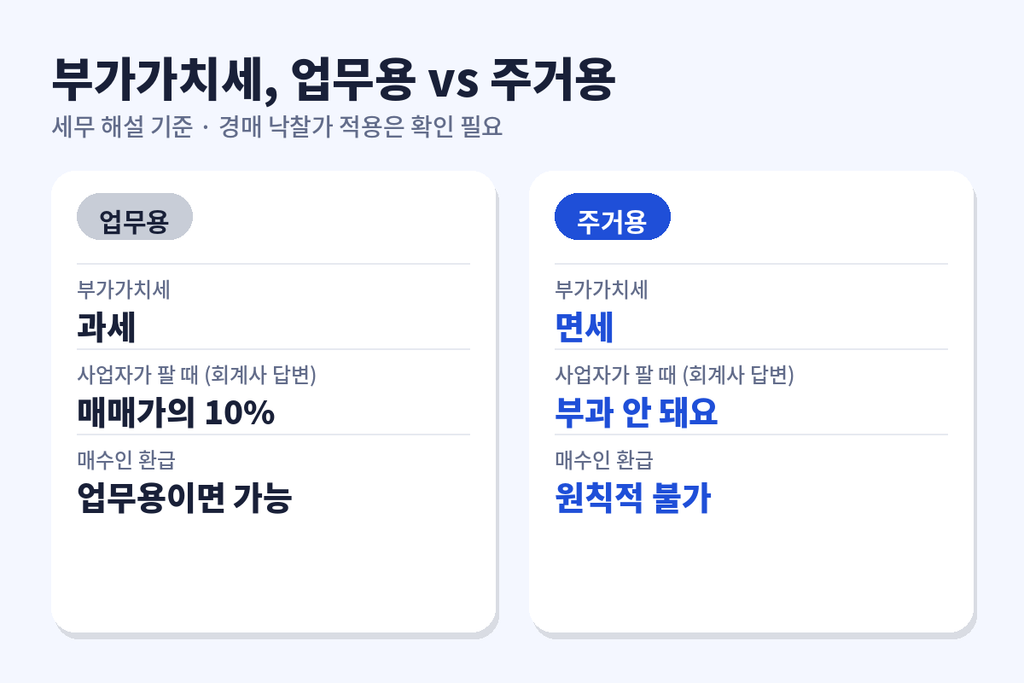
오피스텔은 부가가치세도 변수예요. 세무 해설 자료들은 업무용 오피스텔은 과세, 주거용은 면세로 설명해요. 비즈넵에 올라온 회계사 답변은 업무용으로 사용한 오피스텔을 사업자가 팔면 매매가의 10%에 해당하는 부가가치세가 붙고, 매수인이 업무용으로 쓰면 환급이 가능하다고 안내했어요. 주거용 오피스텔은 부과되지 않는다는 설명이에요. 택슬리 세무사 답변은 주거용 오피스텔은 면세사업자라서 원칙적으로 환급이 안 되고, 세입자가 전입신고를 하고 주거용으로 썼다면 환급받은 부가세를 반환해야 한다고 했어요. 하지만 자료마다 공부상 용도와 실제 사용 중 무엇이 기준인지 설명이 달랐고, 경매 낙찰가에 부가세가 별도로 붙는지는 이번 조사로 확인하지 못했어요. 이 부분은 세무사 상담이 꼭 필요해요.
입찰 전에 이렇게 확인해요
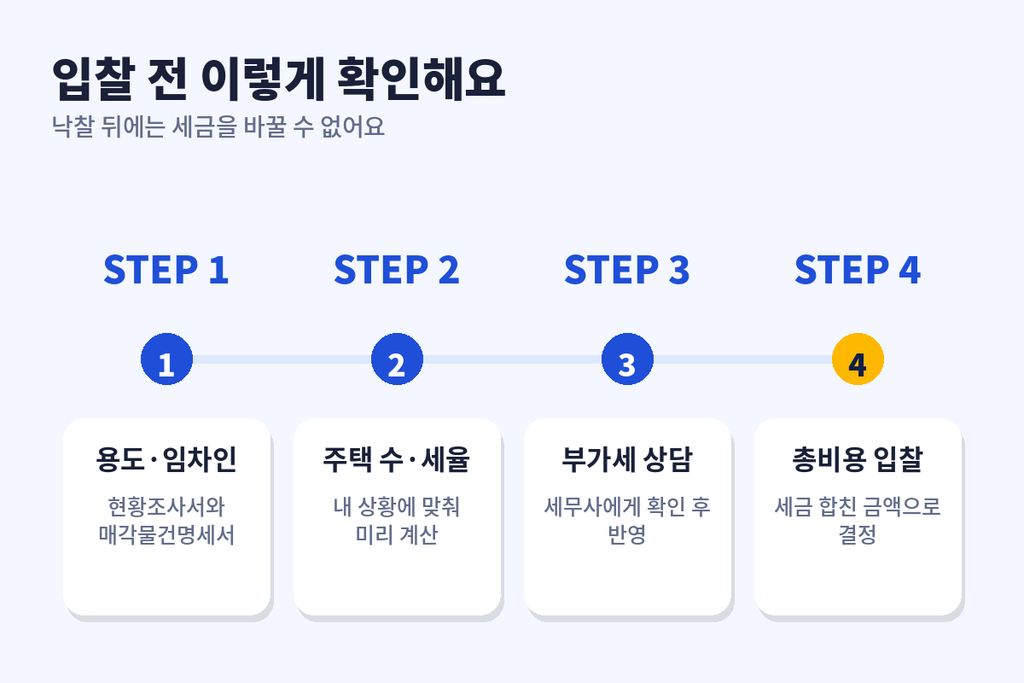
첫째, 현황조사서와 매각물건명세서에서 이 오피스텔이 주거용인지 업무용인지, 임차인이 있는지 확인해요. 임차인이 전입신고를 했다면 앞 편에서 본 대항력 문제와 세금 판단이 함께 얽힐 수 있어요. 둘째, 주택 수 포함 여부와 취득세율을 내 상황에 맞춰 미리 계산해요. 셋째, 부가가치세 문제는 세무사에게 물어보고 입찰가에 반영해요. 넷째, 이 모든 걸 합친 총비용으로 입찰가를 정해요. 낙찰받은 뒤에 세금을 알게 되면 입찰가를 다시 고칠 수 없으니, 입찰표를 쓰기 전에 계산이 끝나 있어야 해요. 대출을 쓸 계획이라면 금융회사 심사 조건도 미리 확인해 두면 좋아요. 이 글은 특정 물건을 권하는 글이 아니라 세금 쟁점을 정리한 정보예요.
핵심 요약 오피스텔 경매 세금 핵심은 취득세 설명 기준 4.6%(취득세 4%, 지방교육세 0.4%, 농어촌특별세 0.2%)예요. 재산세를 주택으로 과세하는 오피스텔은 주택 수에 포함돼 다음 집 취득세가 8%나 12%가 될 수 있어요. 부가가치세는 업무용과 주거용이 달라서 세무사 확인이 필요해요. 다음 편에서는 같은 물건 유형편으로 빌라 경매의 유의점을 이어서 다룰게요.
출처
- 보아스매거진, “오피스텔 취득세|매매·분양 사례 계산과 4.6% 구성, 주거용 오피스텔이 주택 수에 들어가는 기준과 계산기” (2026.10.25): https://magazine.lboas.com/%EC%98%A4%ED%94%BC%EC%8A%A4%ED%85%94-%EC%B7%A8%EB%93%9D%EC%84%B8/
- 다원세무회계, “오피스텔 세금 핵심 정리: 주택 수에 포함될까? 취득세·보유세·양도세 실무 가이드”: https://enjoytax.net/blog/officetel-tax-complete-guide-2026
- 비즈넵, “오피스텔을 경매로 낙찰받아 바로 매매할 경우 … 부가가치세가 부과되는지” (질문 2025.06.28): https://ai.bznav.com/contents/306755
- 택슬리, “업무용 오피스텔 매매시 부가가치세”: https://taxly.kr/qna/133921-%EC%97%85%EB%AC%B4%EC%9A%A9-%EC%98%A4%ED%94%BC%EC%8A%A4%ED%85%94-%EB%A7%A4%EB%A7%A4%EC%8B%9C-%EB%B6%80%EA%B0%80%EA%B0%80%EC%B9%98%EC%84%B8
본 글은 정보 제공 목적으로 작성되었으며 특정 물건의 입찰, 매수·매도 추천이 아닙니다. 세금 쟁점은 상황마다 달라지고 참고 자료는 민간 해설이므로 반드시 세무 전문가와 공식 자료를 확인하시고, 투자 판단과 그에 따른 책임은 본인에게 있습니다.